
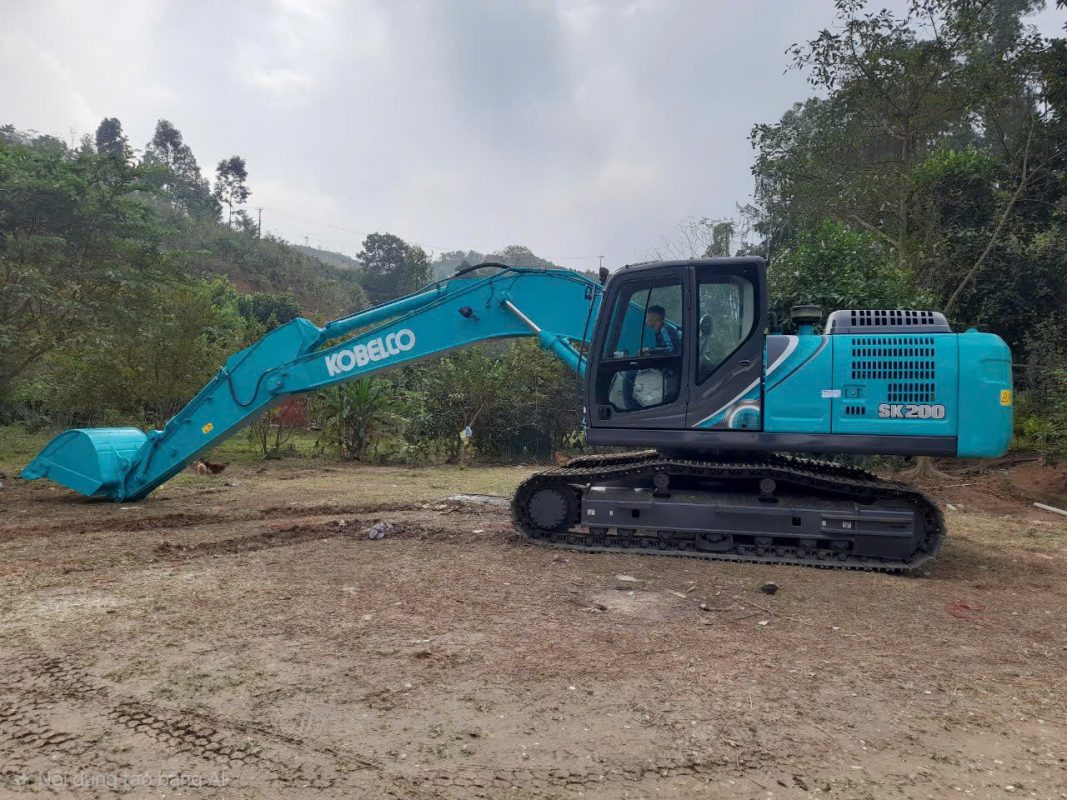
Chi phí vận hành máy xúc không chỉ có tiền dầu. Muốn biết một chiếc máy thực sự tốn bao nhiêu tiền mỗi tháng, chủ máy cần tính cả nhiên liệu, lái máy, bảo dưỡng, hao mòn gầm, sửa chữa dự phòng, chi phí vốn và thời gian máy phải dừng.
Đây cũng là lý do hai chiếc máy cùng phân khúc, cùng làm 200 giờ/tháng nhưng hiệu quả tài chính có thể khác nhau rất nhiều.
Một chiếc máy tiêu hao thấp nhưng thường xuyên nằm sửa chưa chắc kinh tế hơn chiếc máy tốn dầu hơn một chút nhưng chạy ổn định.
Cách đúng là tính:
Chi phí/giờ → chi phí/ca → chi phí/tháng → chi phí trên mỗi m³ công việc.
Bài viết dưới đây sử dụng các mức tiêu hao thực tế tham khảo của một số model Kobelco để minh họa cách tính. Mức thực tế của từng máy vẫn phụ thuộc tải, tình trạng máy, người vận hành và điều kiện công trường.
Chi phí vận hành máy xúc gồm những khoản nào?
Có thể chia thành ba nhóm.
1. Chi phí biến đổi
Tăng theo số giờ máy làm việc:
- nhiên liệu;
- dầu mỡ;
- lọc;
- vật tư hao mòn;
- một phần chi phí sửa chữa;
- hao mòn gầm.
2. Chi phí cố định
Có thể vẫn phát sinh dù máy không chạy:
- lương lái cố định;
- lãi vay;
- bãi đỗ;
- bảo hiểm hoặc các khoản quản lý;
- khấu hao.
3. Chi phí rủi ro
Khó dự đoán chính xác:
- sửa chữa lớn;
- thời gian máy ngừng hoạt động ngoài kế hoạch;
- mất sản lượng;
- thay bơm;
- làm động cơ;
- đại tu gầm.
Muốn tính đúng phải đưa cả ba nhóm vào.
Nhiên liệu thường là khoản dễ nhìn thấy nhất
Với máy xúc diesel, công thức rất đơn giản:
Chi phí nhiên liệu/giờ
=
Mức tiêu hao L/h × Giá dầu
Ví dụ nếu máy tiêu hao:
11 L/h
và giá dầu tại thời điểm tính là:
P đồng/lít
thì:
Chi phí nhiên liệu/giờ = 11 × P
Bài viết không sử dụng giá dầu cố định vì giá nhiên liệu thay đổi theo thời điểm.
Người dùng chỉ cần thay giá dầu hiện tại vào công thức.
SK200-10 tốn bao nhiêu dầu mỗi tháng?
Mức tiêu hao thực tế tham khảo bên mình đang sử dụng cho SK200-10:
10–12 L/h
Đây là mức thực tế tham khảo, không phải định mức bảo đảm của hãng.
Nếu lấy mức trung bình:
11 L/h
thì lượng dầu theo số giờ như sau:
| Giờ làm việc/tháng | Lượng dầu tham khảo |
|---|---|
| 100 giờ | ~1.100 lít |
| 200 giờ | ~2.200 lít |
| 250 giờ | ~2.750 lít |
Tiền dầu:
100 giờ
1.100 × giá dầu hiện tại
200 giờ
2.200 × giá dầu hiện tại
250 giờ
2.750 × giá dầu hiện tại
Như vậy chỉ cần biết giá dầu thực tế là có thể tính ngay.
Xem phân tích riêng tại SK200 tốn bao nhiêu dầu?.
SK330 chạy một tháng tốn bao nhiêu dầu?
Mức tiêu hao thực tế tham khảo bên mình sử dụng cho SK330-10:
20–22 L/h
Lấy mức trung bình:
21 L/h
thì:
| Giờ làm việc/tháng | Lượng dầu tham khảo |
|---|---|
| 100 giờ | ~2.100 lít |
| 200 giờ | ~4.200 lít |
| 250 giờ | ~5.250 lít |
Như vậy cùng 200 giờ/tháng:
- SK200 khoảng 2.200 lít;
- SK330 khoảng 4.200 lít.
Nhưng không thể chỉ nhìn lượng dầu để kết luận SK200 kinh tế hơn.
SK330 có thể tạo:
- sản lượng lớn hơn;
- gầu lớn hơn;
- khả năng bốc xúc nhanh hơn.
Do đó còn phải tính:
lít/m³
hoặc:
đồng/m³
Xem thêm SK330 tốn bao nhiêu dầu?.
Máy lớn như SK380 và SK520 thì sao?
Mức thực tế tham khảo:
SK380XDLC-10
22–24 L/h
SK520XDLC-10
30–35 L/h
Nếu lấy mức giữa:
- SK380: khoảng 23 L/h;
- SK520: khoảng 32,5 L/h.
Ta có:
| Model | 100 giờ | 200 giờ | 250 giờ |
|---|---|---|---|
| SK200 | ~1.100 L | ~2.200 L | ~2.750 L |
| SK330 | ~2.100 L | ~4.200 L | ~5.250 L |
| SK380 | ~2.300 L | ~4.600 L | ~5.750 L |
| SK520 | ~3.250 L | ~6.500 L | ~8.125 L |
Bảng này chỉ thể hiện nhiên liệu, chưa phải toàn bộ chi phí vận hành.
Máy lớn tốn dầu hơn nhưng chưa chắc đắt hơn trên mỗi m³
Đây là phần rất quan trọng.
Ví dụ giả định:
Máy A
Tiêu hao:
20 L/h
Năng suất:
120 m³/h
Nhiên liệu:
0,167 L/m³
Máy B
Tiêu hao:
30 L/h
Năng suất:
200 m³/h
Nhiên liệu:
0,15 L/m³
Máy B tốn nhiều dầu mỗi giờ hơn nhưng lại:
tốn ít dầu hơn trên mỗi m³.
Vì vậy, với máy xúc:
L/h chỉ phản ánh mức tiêu hao. L/m³ mới phản ánh hiệu quả công việc tốt hơn.
Chi phí lái máy
Đây là khoản cố định hoặc bán cố định.
Tùy hình thức sử dụng, có thể gồm:
- lương tháng;
- ăn ở;
- phụ cấp công trường;
- tăng ca;
- làm đêm;
- bảo hiểm;
- thưởng sản lượng.
Không nên lấy một mức lương chung áp dụng cho toàn bộ Việt Nam.
Khi tính cho doanh nghiệp mình, hãy lấy:
tổng chi phí thực trả cho lái trong tháng
chia cho:
số giờ máy thực sự tạo doanh thu.
Ví dụ chi phí lái tính theo giờ
Giả sử tổng chi phí cho lái một tháng là:
L đồng
và máy chạy:
200 giờ.
Chi phí lái/giờ:
L ÷ 200
Nếu máy chỉ chạy 100 giờ nhưng vẫn trả lương tháng đầy đủ:
L ÷ 100
chi phí lái trên mỗi giờ sẽ tăng gấp đôi.
Đây là lý do máy nằm nhiều làm chi phí/giờ tăng rất nhanh.
Chi phí bảo dưỡng định kỳ
Không nên tính bảo dưỡng theo một con số cố định mỗi tháng.
Máy xúc thường bảo dưỡng theo:
số giờ hoạt động.
Các hạng mục có thể gồm:
- dầu động cơ;
- lọc dầu;
- lọc nhiên liệu;
- lọc gió;
- dầu thủy lực;
- dầu truyền động;
- mỡ bôi trơn.
Tốt nhất nên lập:
chi phí bảo dưỡng theo chu kỳ ÷ số giờ giữa hai lần bảo dưỡng.
Ví dụ quy đổi bảo dưỡng về chi phí/giờ
Giả sử một đợt bảo dưỡng có tổng chi phí:
B đồng
và chu kỳ:
H giờ.
Chi phí bảo dưỡng/giờ:
B ÷ H
Sau đó cộng vào chi phí vận hành từng giờ.
Cách này chính xác hơn việc nói:
máy mỗi tháng bảo dưỡng hết X triệu.
Vì tháng chạy 80 giờ và tháng chạy 250 giờ không thể tính giống nhau.
Mỡ bôi trơn cũng là chi phí thực
Máy làm:
- đá;
- mỏ;
- tải nặng;
có thể cần bôi trơn thường xuyên hơn.
Nếu thiếu mỡ:
- chốt;
- bạc;
- khớp;
sẽ mòn nhanh.
Tiết kiệm tiền mỡ nhưng làm hỏng chốt bạc là cách tiết kiệm sai.
Hao mòn gầm là khoản rất lớn
Đối với máy bánh xích, gầm gồm:
- mắt xích;
- guốc;
- con lăn;
- bánh sao;
- bánh dẫn hướng;
- tăng xích.
Gầm hao mòn phụ thuộc:
- nền đất;
- đá;
- cát;
- khoảng cách di chuyển;
- thói quen quay đầu;
- độ căng xích.
Máy làm mỏ đá và máy làm đất mềm không thể dùng cùng một mức dự phòng gầm.
Cách tính chi phí gầm theo giờ
Giả sử tổng chi phí một bộ gầm là:
G đồng
và tuổi thọ dự kiến:
T giờ.
Chi phí gầm/giờ:
G ÷ T
Ví dụ này giúp đưa hao mòn gầm vào giá thành ngay từ đầu.
Không nên đợi tới lúc thay gầm mới xem đó là một khoản chi bất ngờ.
Chốt bạc và bộ công tác
Các điểm thường hao mòn:
- chốt boom;
- chốt arm;
- chốt gầu;
- bạc;
- tai gầu;
- răng gầu;
- đáy gầu.
Chi phí phụ thuộc rất mạnh vào:
- vật liệu đào;
- số giờ;
- thói quen vận hành;
- chất lượng bôi trơn.
Đây cũng là khoản nên phân bổ theo giờ.
Sửa chữa dự phòng phải đưa vào chi phí
Không ai biết chính xác tháng nào máy sẽ hỏng.
Nhưng nếu không đưa dự phòng sửa chữa vào bài toán, chi phí vận hành sẽ bị thấp giả tạo.
Có thể lập một quỹ dự phòng riêng cho:
- bơm;
- van;
- xy lanh;
- động cơ;
- điện;
- điều hòa;
- quay toa;
- di chuyển.
Với máy cũ, khoản dự phòng này càng quan trọng.
Máy mới và máy cũ khác nhau thế nào về chi phí?
Máy mới
Thường có:
- ít sửa chữa ban đầu;
- bảo hành;
- chi phí dễ dự toán hơn.
Nhưng:
- vốn đầu tư cao;
- khấu hao ban đầu lớn.
Máy cũ
Có:
- giá mua thấp hơn;
- khấu hao đầu kỳ thấp hơn.
Nhưng:
- sửa chữa khó dự toán;
- thời gian máy ngừng hoạt động ngoài kế hoạch có thể cao hơn.
Xem thêm Máy xúc Kobelco mới hay cũ – Nên mua loại nào?.
Khấu hao có phải chi phí vận hành không?
Nếu chỉ nhìn dòng tiền hàng tháng, nhiều người bỏ qua khấu hao.
Nhưng khi tính hiệu quả kinh doanh, khấu hao rất quan trọng.
Ví dụ:
Máy mua:
2 tỷ.
Sau 5 năm bán:
1 tỷ.
Phần giá trị mất đi:
1 tỷ.
Nếu máy chạy tổng cộng:
10.000 giờ
thì riêng phần mất giá trung bình:
100.000 đồng/giờ.
Đây là lý do giá máy mua ban đầu không thể bỏ khỏi bài toán.
Chi phí vốn cũng phải tính
Nếu mua máy bằng vốn vay:
- lãi vay;
- phí tài chính;
là chi phí thật.
Nếu mua bằng tiền mặt thì vẫn tồn tại:
chi phí cơ hội của vốn.
Một khoản tiền vài tỷ đồng có thể được dùng cho:
- thiết bị khác;
- vốn lưu động;
- dự án khác.
Do đó sở hữu máy không bao giờ hoàn toàn “miễn phí vốn”.
Thời gian máy ngừng hoạt động ngoài kế hoạch là khoản chi nguy hiểm nhất
Thời gian máy ngừng hoạt động ngoài kế hoạch là thời gian máy không thể làm việc do:
- hỏng;
- chờ phụ tùng;
- chờ sửa;
- bảo dưỡng ngoài kế hoạch.
Ví dụ:
Máy đang phục vụ cả một dây chuyền xe ben.
Nếu máy dừng:
- máy mất sản lượng;
- xe ben chờ;
- nhân công chờ;
- tiến độ chậm.
Do đó tiền sửa chỉ là một phần của thiệt hại.
Ví dụ thời gian máy ngừng hoạt động ngoài kế hoạch
Giả sử một ngày dừng máy làm mất:
D đồng doanh thu hoặc sản lượng.
Máy nằm:
4 ngày.
Thiệt hại:
4 × D
Sau đó còn phải cộng:
tiền sửa chữa.
Đây là lý do một chiếc máy rẻ nhưng hỏng nhiều có thể có chi phí vận hành cao hơn máy giá mua cao hơn.
Máy nằm không có việc cũng tạo chi phí
Đây khác thời gian máy ngừng hoạt động ngoài kế hoạch.
Máy không hỏng nhưng:
không có công việc.
Lúc này:
- không tiêu nhiều dầu;
- nhưng vốn vẫn bị khóa;
- khấu hao vẫn tồn tại;
- lái máy có thể vẫn phải trả;
- bãi vẫn cần;
- lãi vay vẫn chạy.
Do đó cần phân biệt:
thời gian máy chạy
và:
thời gian sở hữu.
Chi phí vận hành theo tháng nên tính thế nào?
Một công thức thực tế:
Chi phí tháng =
**Nhiên liệu
- lái máy
- bảo dưỡng phân bổ
- gầm phân bổ
- sửa chữa dự phòng
- chi phí vốn
- khấu hao
- bãi/quản lý
- thời gian máy ngừng hoạt động ngoài kế hoạch**
Sau đó:
Chi phí/giờ
=
Chi phí tháng ÷ số giờ làm việc thực tế
Ví dụ SK200 chạy 100 giờ/tháng
Lấy tiêu hao trung bình tham khảo:
11 L/h.
Nhiên liệu:
1.100 L/tháng.
Sau đó cộng:
- lái máy;
- bảo dưỡng;
- gầm;
- sửa chữa;
- vốn;
- khấu hao.
Điểm đáng chú ý:
Ở 100 giờ/tháng, các khoản cố định bị chia trên ít giờ.
Do đó:
chi phí/giờ thường cao.
SK200 chạy 200 giờ/tháng
Nhiên liệu tham khảo:
2.200 L/tháng.
Nhưng:
- lương lái;
- vốn;
- khấu hao;
- bãi;
không nhất thiết tăng gấp đôi.
Do đó chi phí cố định trên mỗi giờ giảm.
Đây thường là vùng máy được khai thác tương đối tốt.
SK200 chạy 250 giờ/tháng
Nhiên liệu tham khảo:
2.750 L/tháng.
Máy được khai thác nhiều hơn, nhưng cần chú ý:
- bảo dưỡng tới nhanh hơn;
- gầm hao nhanh hơn;
- số giờ lái tăng;
- nguy cơ thời gian máy ngừng hoạt động ngoài kế hoạch nếu bảo dưỡng không theo kịp.
Không thể chỉ thấy:
chi phí cố định/giờ giảm
mà bỏ qua hao mòn tăng.
So sánh 100h, 200h và 250h
| Hạng mục | 100h | 200h | 250h |
|---|---|---|---|
| Dầu SK200 ~11 L/h | 1.100 L | 2.200 L | 2.750 L |
| Lương lái cố định | Phân bổ cao/giờ | Giảm/giờ | Giảm thêm |
| Khấu hao theo thời gian | Cao/giờ | Thấp hơn | Thấp hơn |
| Bảo dưỡng theo giờ | Thấp tổng | Tăng | Tăng |
| Hao mòn gầm | Thấp tổng | Tăng | Tăng |
| Hiệu quả sử dụng vốn | Thấp | Tốt hơn | Cao nếu có việc ổn định |
Không có nghĩa 250 giờ luôn tốt hơn.
Máy phải có:
- đủ việc;
- đủ xe;
- bảo dưỡng tốt;
- không phải chờ quá nhiều.
Chi phí/giờ chưa phải chỉ số cuối cùng
Ví dụ:
Máy A
Chi phí:
1 triệu/giờ
Năng suất:
100 m³/h
→ 10.000 đồng/m³
Máy B
Chi phí:
1,2 triệu/giờ
Năng suất:
150 m³/h
→ 8.000 đồng/m³
Máy B đắt hơn mỗi giờ nhưng rẻ hơn mỗi m³.
Do đó với san lấp và bốc xúc:
chi phí/m³ quan trọng hơn chi phí/giờ.
Chọn máy nhỏ để tiết kiệm có phải lúc nào cũng đúng?
Không.
Nếu máy quá nhỏ:
- chu kỳ xúc nhiều;
- xe chờ;
- tiến độ kéo dài;
- số giờ tăng.
Tổng chi phí có thể cao hơn.
Ngược lại, máy quá lớn:
- vốn cao;
- dầu nhiều;
- gầm đắt;
- không khai thác hết công suất.
Cần chọn đúng phân khúc.
Có thể xem Chọn máy xúc theo xe ben để tránh tình trạng máy và xe không cân bằng.
Chi phí vận hành ảnh hưởng quyết định thuê hay mua thế nào?
Nếu máy:
- chạy ít;
- không có công việc ổn định;
- chi phí cố định cao;
thì thuê có thể hợp lý hơn.
Nếu máy:
- chạy nhiều;
- nhiều dự án nối tiếp;
- khai thác tốt;
thì sở hữu có thể giảm chi phí dài hạn.
Xem Thuê hay mua máy xúc – Cách tính phương án nào kinh tế hơn.
Nếu định mua máy cũ thì phải tính khác
Với máy cũ, ngoài nhiên liệu nên dự phòng:
- gầm;
- bơm;
- chốt bạc;
- động cơ;
- hệ thống điện.
Không nên chỉ thấy giá mua thấp rồi cho rằng chi phí vận hành thấp.
Có thể xem Giá máy xúc Kobelco cũ trước khi lập bài toán đầu tư.
Bảng mẫu tính chi phí vận hành máy xúc
Có thể lập bảng:
| Hạng mục | Cách tính |
|---|---|
| Nhiên liệu | L/h × giờ × giá dầu |
| Lái máy | Tổng chi phí lái/tháng |
| Bảo dưỡng | Chi phí chu kỳ ÷ số giờ |
| Gầm | Chi phí bộ gầm ÷ tuổi thọ giờ |
| Chốt bạc/gầu | Dự phòng theo giờ |
| Sửa chữa | Quỹ dự phòng |
| Khấu hao | (Giá mua − giá bán lại) ÷ tổng giờ |
| Lãi vay | Chi phí tài chính thực tế |
| Bãi/quản lý | Chi phí thực tế |
| Thời gian máy ngừng hoạt động ngoài kế hoạch | Số giờ/ngày mất × giá trị sản lượng |
| Tổng | Cộng toàn bộ |
Sau đó tính:
Chi phí/giờ
và:
Chi phí/m³.
5 cách giảm chi phí vận hành mà không làm hại máy
1. Giảm thời gian chờ không tải
Máy nổ nhưng không làm việc vẫn:
- tiêu nhiên liệu;
- tăng giờ máy.
2. Ghép đúng số xe ben
Thiếu xe làm máy chờ.
Quá nhiều xe làm xe chờ.
3. Bảo dưỡng đúng giờ
Không kéo dài chu kỳ để tiết kiệm ngắn hạn.
4. Kiểm soát gầm
Đặc biệt:
- độ căng xích;
- quay đầu;
- di chuyển không cần thiết.
5. Theo dõi chi phí theo từng máy
Không nên gộp cả đội máy.
Mỗi máy cần có:
- L/h;
- giờ chạy;
- tiền sửa;
- thời gian máy ngừng hoạt động ngoài kế hoạch;
- m³ sản lượng.
Sau vài tháng sẽ biết chiếc nào thực sự kinh tế.
Theo dõi nhiên liệu thôi có đủ không?
Không.
Một máy có thể:
- ít dầu;
- nhưng năng suất thấp.
Hoặc:
- tiết kiệm dầu;
- nhưng thường xuyên hỏng.
Do đó cần theo dõi tối thiểu:
- L/h
- m³/h
- L/m³
- chi phí sửa chữa/giờ
- thời gian máy ngừng hoạt động ngoài kế hoạch
- tổng chi phí/m³
Dữ liệu từ hãng có vai trò gì?
Catalogue và tài liệu hãng phù hợp để kiểm tra:
- cấu hình;
- công suất;
- dung tích;
- công nghệ.
Nhưng chi phí vận hành thực tế phải được tính từ:
- điều kiện công trường;
- số giờ;
- tải;
- người lái;
- tình trạng máy.
Có thể tham khảo thông tin sản phẩm chính thức tại Kobelco Construction Machinery.
FAQ – Chi phí vận hành máy xúc
Chi phí vận hành máy xúc gồm những gì?
Gồm nhiên liệu, lái máy, bảo dưỡng, hao mòn gầm, sửa chữa, khấu hao, chi phí vốn, quản lý và thời gian máy ngừng hoạt động ngoài kế hoạch.
Tiền dầu có phải khoản lớn nhất không?
Thường là một khoản rất lớn trong chi phí trực tiếp, nhưng không nên bỏ qua khấu hao, sửa chữa và thời gian máy ngừng hoạt động ngoài kế hoạch.
SK200-10 tốn bao nhiêu dầu?
Mức thực tế tham khảo bên mình khoảng 10–12 L/h, tùy tải và điều kiện làm việc.
SK330 tốn bao nhiêu dầu?
Mức thực tế tham khảo khoảng 20–22 L/h.
Máy lớn có luôn đắt hơn không?
Theo giờ thường cao hơn, nhưng chưa chắc cao hơn theo m³ nếu năng suất lớn hơn.
Một tháng nên tính bao nhiêu giờ?
Phải lấy số giờ thực tế. Không nên mặc định 200 hoặc 250 giờ cho mọi công trường.
Chi phí gầm tính thế nào?
Có thể lấy chi phí bộ gầm chia cho tuổi thọ dự kiến theo giờ.
Máy không chạy có tốn tiền không?
Có. Vẫn tồn tại vốn, khấu hao, bãi, lãi vay và một số chi phí cố định.
Chi phí/giờ hay chi phí/m³ quan trọng hơn?
Với công việc bốc xúc và san lấp, chi phí/m³ thường phản ánh hiệu quả kinh tế tốt hơn.
Máy cũ có chi phí vận hành cao hơn máy mới không?
Không phải lúc nào. Phụ thuộc tình trạng máy. Tuy nhiên máy cũ thường cần dự phòng sửa chữa lớn hơn.
Kết luận: Đừng chỉ hỏi máy xúc một tháng tốn bao nhiêu tiền
Chi phí vận hành máy xúc không có một con số cố định áp dụng cho mọi model và mọi công trường.
Muốn tính đúng, cần biết:
- model;
- mức tiêu hao;
- giờ làm việc;
- giá dầu;
- lương lái;
- bảo dưỡng;
- tình trạng gầm;
- sửa chữa;
- giá mua;
- giá bán lại;
- thời gian máy ngừng hoạt động ngoài kế hoạch;
- sản lượng thực tế.
Thứ tự nên tính là:
Chi phí/giờ → chi phí/ca → chi phí/tháng → chi phí/m³.
Nếu đang cân nhắc đầu tư máy, xem thêm:
Nếu cần chọn model phù hợp với xe vận chuyển, xem Chọn máy xúc theo xe ben.
Thông tin sản phẩm chính thức tham khảo tại Kobelco Construction Machinery.
Hotline/Zalo: 0979.234.369